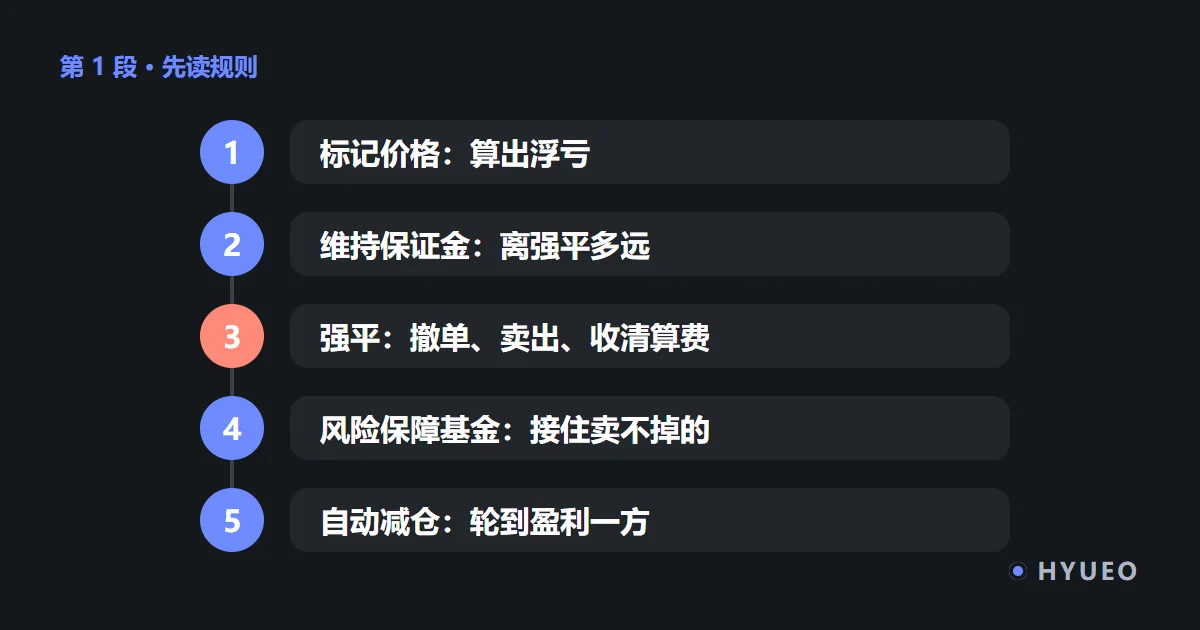
合约规则页上那几个让人头大的词,标记价格、维持保证金率、强平价、保险基金、自动减仓,按先后顺序发生,串起来是一条链:
- 标记价格决定你的仓位账面上亏了多少(未实现盈亏);
- 亏损一点点吃掉保证金,保证金余额和维持保证金一比,就是你离强平还有多远;
- 保证金跌破维持线,系统强平:撤单、把仓位卖到市场上;
- 卖不干净、或者卖完账户成了负数的部分叫破产仓位,由保险基金(币安叫「合约风险保障基金」)接手;
- 保险基金也接不住时,自动减仓(ADL)启动,按排名平掉对面盈利的人的仓位。
读规则页,就按这个顺序读。前三环亏的是你自己的钱;后两环看起来和你无关,其实决定了「亏完以后还会发生什么」,以及你赚钱的时候会不会被别人的爆仓牵连。
下面每一环都先写它什么时候让你亏钱,再写在哪里看、能做什么。读的过程中碰到不认识的词,可以随时到规则页术语对照里查。例子用币安 U 本位永续合约的规则原文,有几处会拿欧易的同一条规则对照,因为两家的写法差别,恰好是最容易读反的地方。
第一环:标记价格决定「账面亏了多少」
系统算你的未实现盈亏、判断要不要强平,用的都是标记价格,不是 K 线上默认显示的最新成交价。标记价格用多家交易平台的现货价格加权成「价格指数」,再叠上一段基差,所以比合约自己的成交价平滑。
它让你亏钱的方式只有一种:你盯着的线和系统盯着的线不是同一条。最新价离你心里那条线还远,标记价格先到了。两条线怎么算、什么时候分开、在哪里切换显示,单独写在标记价格和最新价为什么不一样里,这里只记住结论:后面所有环节,都是拿标记价格去比的。
第二环:维持保证金,你离强平还有多远
维持保证金按「仓位多大」算,不按「开几倍」算
规则原文的公式是:
维持保证金 = 仓位名义价值 × 维持保证金率 − 维持保证金速算额
名义价值就是「持仓数量 × 标记价格」,比如 0.2 个 BTC、标记价格 50,000 USDT,名义价值就是 10,000 USDT。维持保证金率和速算额从一张分档表里查,表按名义价值分档,和你选的杠杆倍数无关。币安的帮助中心特意强调了这一点:相同名义价值等级的维持保证金计算方法都一样,不管你开几倍。
2026 年 10 月我们从币安的公开档位接口取到的 BTCUSDT 前两档是这样的:
| 档位 | 名义价值(USDT) | 维持保证金率 | 速算额(USDT) | 这一档最高杠杆 |
|---|---|---|---|---|
| 1 | 0 – 300,000 | 0.40% | 0 | 150 倍 |
| 2 | 300,000 – 800,000 | 0.50% | 300 | 100 倍 |
拿两笔仓位算一遍:
- 名义价值 10,000 USDT:维持保证金 = 10,000 × 0.40% − 0 = 40 USDT。
- 名义价值 500,000 USDT:维持保证金 = 500,000 × 0.50% − 300 = 2,200 USDT。
速算额的作用是让两档在分界点上接得上:300,000 × 0.40% = 1,200,300,000 × 0.50% − 300 = 1,200,正好相等。仓位越大,档位越高,维持保证金率越高、最高杠杆越低,后面的档位一路涨到 50%、最高 1 倍,这部分在合约杠杆档位是什么里逐档读。
读规则页时还会碰到例子和现行规则对不上的情况:币安帮助中心《如何计算U本位合约的强平价格》里举的例子是 BTC/USDT 持仓 264,000 USDT、维持保证金率 1%、速算额 1,300 USDT,和今天的档位表对不上;那页页末写了「本文中的数字如有更新,恕不另行通知」。算数的时候用当时的档位表,帮助中心的例子只用来理解公式。
保证金比率:两家平台的方向正好相反
知道了维持保证金,再看它和你账户里实际剩下的保证金比一比。这一步两家平台用的词几乎一样,方向却是反的:
| 币安「保证金比率」 | 欧易「维持保证金率」 | |
|---|---|---|
| 原文怎么定义 | 维持保证金 ÷ 保证金余额 | 判断仓位是否安全的唯一指标,仓位页实时显示 |
| 越安全 | 数字越小 | 数字越大 |
| 强平线 | 达到 100% | 小于或等于 100% |
| 平台的提醒 | 建议维持在 80% 以下 | 小于或等于 300% 时发风险预警 |
如果你在一家平台习惯了「这个数越大越好」,换到另一家照着读,就会在离强平最近的时候以为自己离强平最远。读到「率」「比率」时,先找原文里「达到多少会强平」那一句,确定方向,再看数字。
保证金余额低于维持保证金时触发强平;币安的保证金比率达到 100% 即强平,官方建议维持在 80% 以下。
仓位一做大就进了更高的档位,维持保证金率跟着上调,同样的价格波动下,保证金比率涨得比你预想的快。看着离强平还远,其实中间隔着一次档位变化。
持仓以后看仓位旁边的保证金比率,不要只看强平价;加仓之前先查一下加完以后的名义价值会落在哪一档。想离强平远一点,规则原文给的办法只有两个:增加保证金,或者减少仓位。
第三环:强平,系统怎么替你平仓
什么时候触发
币安强平协定里的触发条件是一个不等式:
抵押品 = 初始抵押品 + 已实现盈亏 + 未实现盈亏 < 维持保证金
当标记价格到达仓位的强平价时,这个不等式成立,强平开始。强平价是系统根据上面这个条件反推出来的价格,持仓页面会显示;也可以在开仓前用合约计算器先算,计算器怎么用在币安合约计算器怎么用里。
两点容易被忽略:
- 全仓和逐仓的强平价算法不同。 规则写明,双向持仓下用全仓模式时,同一币种的多空仓位共用一个强平价;两个方向都用逐仓时,按各自分到的保证金各有一个强平价。全仓模式下,账户里其他仓位的盈亏也会推动这个价格。
- 记录里的强平价可能和你事先看到的不一样。 标记价格不是连续移动的,行情剧烈时会一下跳过强平价。规则原文举的例子:空单算出的强平价是 17,006 USDT,标记价格一秒内从 17,000 跳到 17,100,仓位按 17,100 被平,强平记录里写的也是 17,100。
强平价是怎么推出来的
币安帮助中心《如何计算U本位合约的强平价格》给的是一个带很多变量的公式(原页面里公式是一张图),读懂变量比记住公式更有用。变量分成三组:
- 你账户里的钱:账户余额(全仓模式下是全仓钱包余额;逐仓模式下是这个逐仓仓位自己的钱包余额)。
- 账户里其他仓位:除这个合约以外,其他合约占用的全部维持保证金,以及它们的未实现盈亏。逐仓模式下这两项都按 0 算。
- 这个仓位本身:方向、持仓数量、开仓价格,以及它所在档位的维持保证金率和维持保证金速算额。单向持仓和双向持仓各用一套变量。
帮助页用一个全仓账户举例:账户余额 1,535,443.01 USDT,同时持有 ETHUSDT 和 BTCUSDT 两个永续仓位,代入后算出 ETHUSDT 的强平价格是 1,153.26、BTCUSDT 是 26,316.89。例子里的数字很大,但它说明了一件事:全仓模式下,一个仓位的强平价是被另一个仓位的盈亏推着走的:算 ETHUSDT 的强平价时,BTCUSDT 那一笔的未实现亏损也被代了进去。
帮助页还有一句提醒:如果按算出来的强平价重新算一遍名义价值,发现落在了另一个档位,就要换用那一档的维持保证金率和速算额重算。这也是为什么手算容易错,开仓前用计算器、开仓后看持仓页更稳妥。
强平时具体发生了什么
按币安的「智慧强平」协定,顺序是:
- 先撤单:全仓模式下撤掉所有未成交订单,逐仓模式下撤掉同一币种的未成交订单。你挂着的止盈单、补仓单,在这一步都会消失。
- 再卖:系统发出大额的「立即成交或取消」订单,把仓位抛到市场上,能成交多少成交多少,成交不了的部分取消。
- 够了就停:如果卖掉一部分以后,剩下的资产(扣掉已实现亏损和强平清算费)重新够得上维持保证金,强平就停下来,剩下的仓位保留。
- 不够就交出去:卖不掉的部分、或者卖完账户余额小于 0 的部分,成为破产仓位,交给下一环。
强平清算费:小仓位为什么常常「一平到底」
强平时系统还要收一笔强平清算费,算法是「名义价值 × 强平清算手续费率」,钱从你用来维持仓位的资产里扣,交易记录里标为「强平清算」。费率写在交易参数页的「强平清算费」一列,我们 2026 年 10 月打开时,BTCUSDT 和 ETHUSDT 永续都是 1.25%,个别交易对更高。
把它和上一节的档位表放在一起看:BTCUSDT 第 1 档的维持保证金率是 0.40%,而强平清算费率是 1.25%。维持保证金还不够付强平清算费。规则原文对此说得很直白:维持保证金按仓位规模定,不按杠杆定,所以小仓位的有效维持保证金可能低于强平清算费率,小仓位一进入强平流程就会破产,一般来说比大仓位更可能被全部强平。
换成你的账户就是:名义价值 10,000 USDT 的仓位,维持保证金 40 USDT,强平清算费按 1.25% 是 125 USDT。一旦强平开始,剩下的那点保证金基本留不住。
别指望平台提醒你
强平协定的最后一段写得很直白:币安会尽合理努力(但无义务)通过电子邮件和站内消息发送保证金提醒和强平提醒,对这些消息能否及时送达不承担责任,也不作任何保证;提醒只是风险警告,交易者有责任采取适当行动避免仓位被强平。还有一个细节:保证金提醒和强平提醒的时间太接近时,系统会取消保证金提醒,只发强平提醒。也就是说,行情越急,你收到的提醒越少。
协定里同时写了强平之后的一种情况:账户余额因为破产仓位变成负数时,币安会用合约风险保障基金自动弥补赤字;满足条件的账户(未启用联合保证金、账户里没有未平仓位、强平后没有转入资金补亏等),这个自动清算每十分钟进行一次。原文说的是基金「尽可能吸收损失」,不满足这些条件的账户要找客服处理;而你投进那个仓位的保证金,在这之前已经没了。
仓位被强平时,按名义价值和强平清算手续费率收取强平清算费;仓位在强平后属于破产仓位的除外。
强平不是「亏到维持保证金那条线就停」。到了那条线,系统会撤掉你的单、把仓位卖掉,再从剩下的钱里收一笔清算费。对小仓位来说,这一步之后保证金几乎清零,「留一点本金」的想法在强平面前不成立。
别把强平当成止损。能控制亏多少的办法,是在强平价之前自己平仓或设好止损;交易参数页上能查到每个交易对的强平清算费率,开仓前看一眼。
欧易的做法可以对照着读:它在强平时收两笔,一笔「清算费」按你的吃单手续费率收,一笔「强平清算费」按标记价格和仓位所在档位算出的维持保证金收,两笔的净收入计入它的风险保证金;手动平仓不收这两笔。名字和算法都不同,读到「强平相关费用」时,要回到各自平台的原文去核。
第四环:保险基金,接住卖不掉的部分
强平没卖干净、或者卖完账户成了负数,这部分叫破产仓位。币安的合约风险保障基金会尽可能接管它:破产仓位造成的损失由基金承担,破产仓位如果产生了收益,也计入基金。基金的钱有一部分来自强平清算费,也就是上一节你付的那 1.25%,币安可以把其中全部或部分划进基金;基金低于最低规模时,币安会向它补充资产。
这一段原文里,有三句直接关系到你的钱:
- 它不是保险。 原文写明「合约风险保障基金并非保险产品,币安也不是保险公司」,不能把它当成自己风险管理的替代。
- 它不赔你。 基金只覆盖破产价格和强平订单成交价之间的差额,交易者无法从基金中获得任何形式的赔偿。
- 它是分池的。 BTC、ETH 和 BNB 的 USDT 本位合约共用一个基金;DOT、LINK、XRP 等十一个币的 USDT 本位合约共用另一个;所有 USDC 本位合约一个;其余 USDT 本位合约由其他基金池支持;币本位合约按抵押币种各自一个池。
分池这一条和你有关系:池子越小,越容易被一波集中爆仓打穿,下一环(自动减仓)就越容易轮到。币安在 ADL 的说明里也写了,币本位合约比 U 本位合约更可能遭遇 ADL,原因正是同一抵押币的币本位合约共用一个、规模较小的基金。
每个基金的余额在合约交易界面的【数据】→【合约数据】→【风险保障基金】里可以查到,也可以直接打开交易参数页左栏的「风险保障基金」。
第五环:自动减仓,轮到盈利的一方
当破产仓位超过保险基金能接管的上限时,撮合引擎启动自动减仓:把破产仓位和对面非破产交易者的部分仓位直接对冲平掉。币安的说明里,这是强平流程的最后一步,只有在基金无法接管时才会发生。
被减仓的是对面赚钱的人。排名公式写在规则原文里:
盈亏百分比 = 未实现收益 ÷ |名义仓位| 有效杠杆 = |名义仓位| ÷(钱包余额 + 未实现收益) 盈亏百分比 ≥ 0 时:排名 = 盈亏百分比 × 有效杠杆
意思是赚得越多、杠杆越高,越排在前面。被选中的仓位按那笔强平订单的破产价格平仓,不收交易手续费,系统会立即通知你减了多少、在什么价格。每个仓位的界面上有一个 ADL 指标,显示这笔仓位被自动减仓的可能性,快要轮到时会明显标出来。
它让你亏钱的方式和前几环不一样:不是亏本金,而是你本来还能继续赚的仓位,在你没下任何指令的时候被平掉了一部分,平仓价格也不由你决定。欧易的强平常见问题对这件事的说法很准确:自动减仓和你自身的风险无关,不是强平,也不会让你损失维持保证金。
能做的事情不多:留意那个 ADL 指标;赚得多、杠杆高的仓位,排名会靠前。
资金费率在这条链上的位置
资金费用不在上面五环里,却会悄悄推动第二环。币安的规则原文写明:资金费用直接从合约账户的可用余额里扣,余额不够时从仓位保证金里扣,可能影响强平价格。持仓跨过一次结算点,你的强平价就可能往不利的方向挪一点。结算时点、谁付给谁、费率上限,在资金费率什么时候结算里单独读。
读规则页时最容易读反的四处
- 「保证金比率」和「维持保证金率」的方向:先找「达到多少强平」那一句,再看数字大好还是小好。
- 维持保证金按名义价值分档,不按杠杆:降杠杆不会降低维持保证金率,降低仓位才会。
- 帮助中心的例子会过时:档位、费率以交易参数页和杠杆与保证金页上的现值为准。
- 中文页是翻译:币安的中文帮助页注明「英文原版内容与翻译版本可能存在差异」,遇到数字或限定条件读不通的句子,去对照英文版。
这些规则在哪一屏
- 交易参数页(未登录也能打开):左栏有「交易参数」「杠杆与保证金」「风险保障基金」「实时资金费率」「资金费率历史」。强平清算费、最小名义价值在「交易参数」的表格里,档位在「杠杆与保证金」里。
- 合约交易界面:开仓后,强平协定让你密切注意标记价格和强平价格;每个仓位的界面上有 ADL 指标;【数据】→【合约数据】里能查风险保障基金和资金费率。
- 开仓前:交易界面的计算器能先算强平价,见币安合约计算器怎么用。
依据 · 2026 年 10 月
本文依据币安帮助中心的《币安合约强平协定》、《U 本位合约的杠杆和保证金》(页面更新于 2026 年 4 月)、《如何计算U本位合约的强平价格》、《合约风险保障基金简介》、《什么是自动减仓 (ADL) 及其运作方式?》(更新于 2026 年 1 月)、《交易合约会产生哪些费用?》和《币安合约资金费率简介》;档位数字取自币安合约公开档位接口,强平清算费率取自交易参数页,都在 2026 年 10 月 20 日读取。欧易部分依据其帮助中心《强制平仓常见问题》(更新于 2026 年 10 月 5 日)。档位和费率平台会调整,动手前以页面上的现值为准。
读完这五环,建议先去合约测试网和模拟交易里开一笔小仓位,看着保证金比率怎么随价格变化,再决定要不要碰真钱。
强平之后,和读例子时
被强平以后,还能马上再开同一个币的仓位吗?
能。币安在自动减仓的说明里写明,强平流程完成后,交易者可以立即重新开同一代币的新仓位。规则不拦你,但刚被强平就马上开回去,正是币安「冷静期」功能想帮你挡住的那种冲动。
保险基金会赔我被强平的损失吗?
不会。币安的原文写得很直接:合约风险保障基金不是保险产品,只用来覆盖破产价格和强平订单成交价之间的差额,交易者无法从基金中获得任何形式的赔偿。
规则页上的数字和帮助中心文章里的例子对不上,以哪个为准?
看交易参数页和杠杆与保证金页上现在的数。帮助中心的例子写成的时间可能早于档位调整,《如何计算U本位合约的强平价格》页末就写着数字更新恕不另行通知;中文页面还注明以英文原版为准。
主题读规则原文资金费率